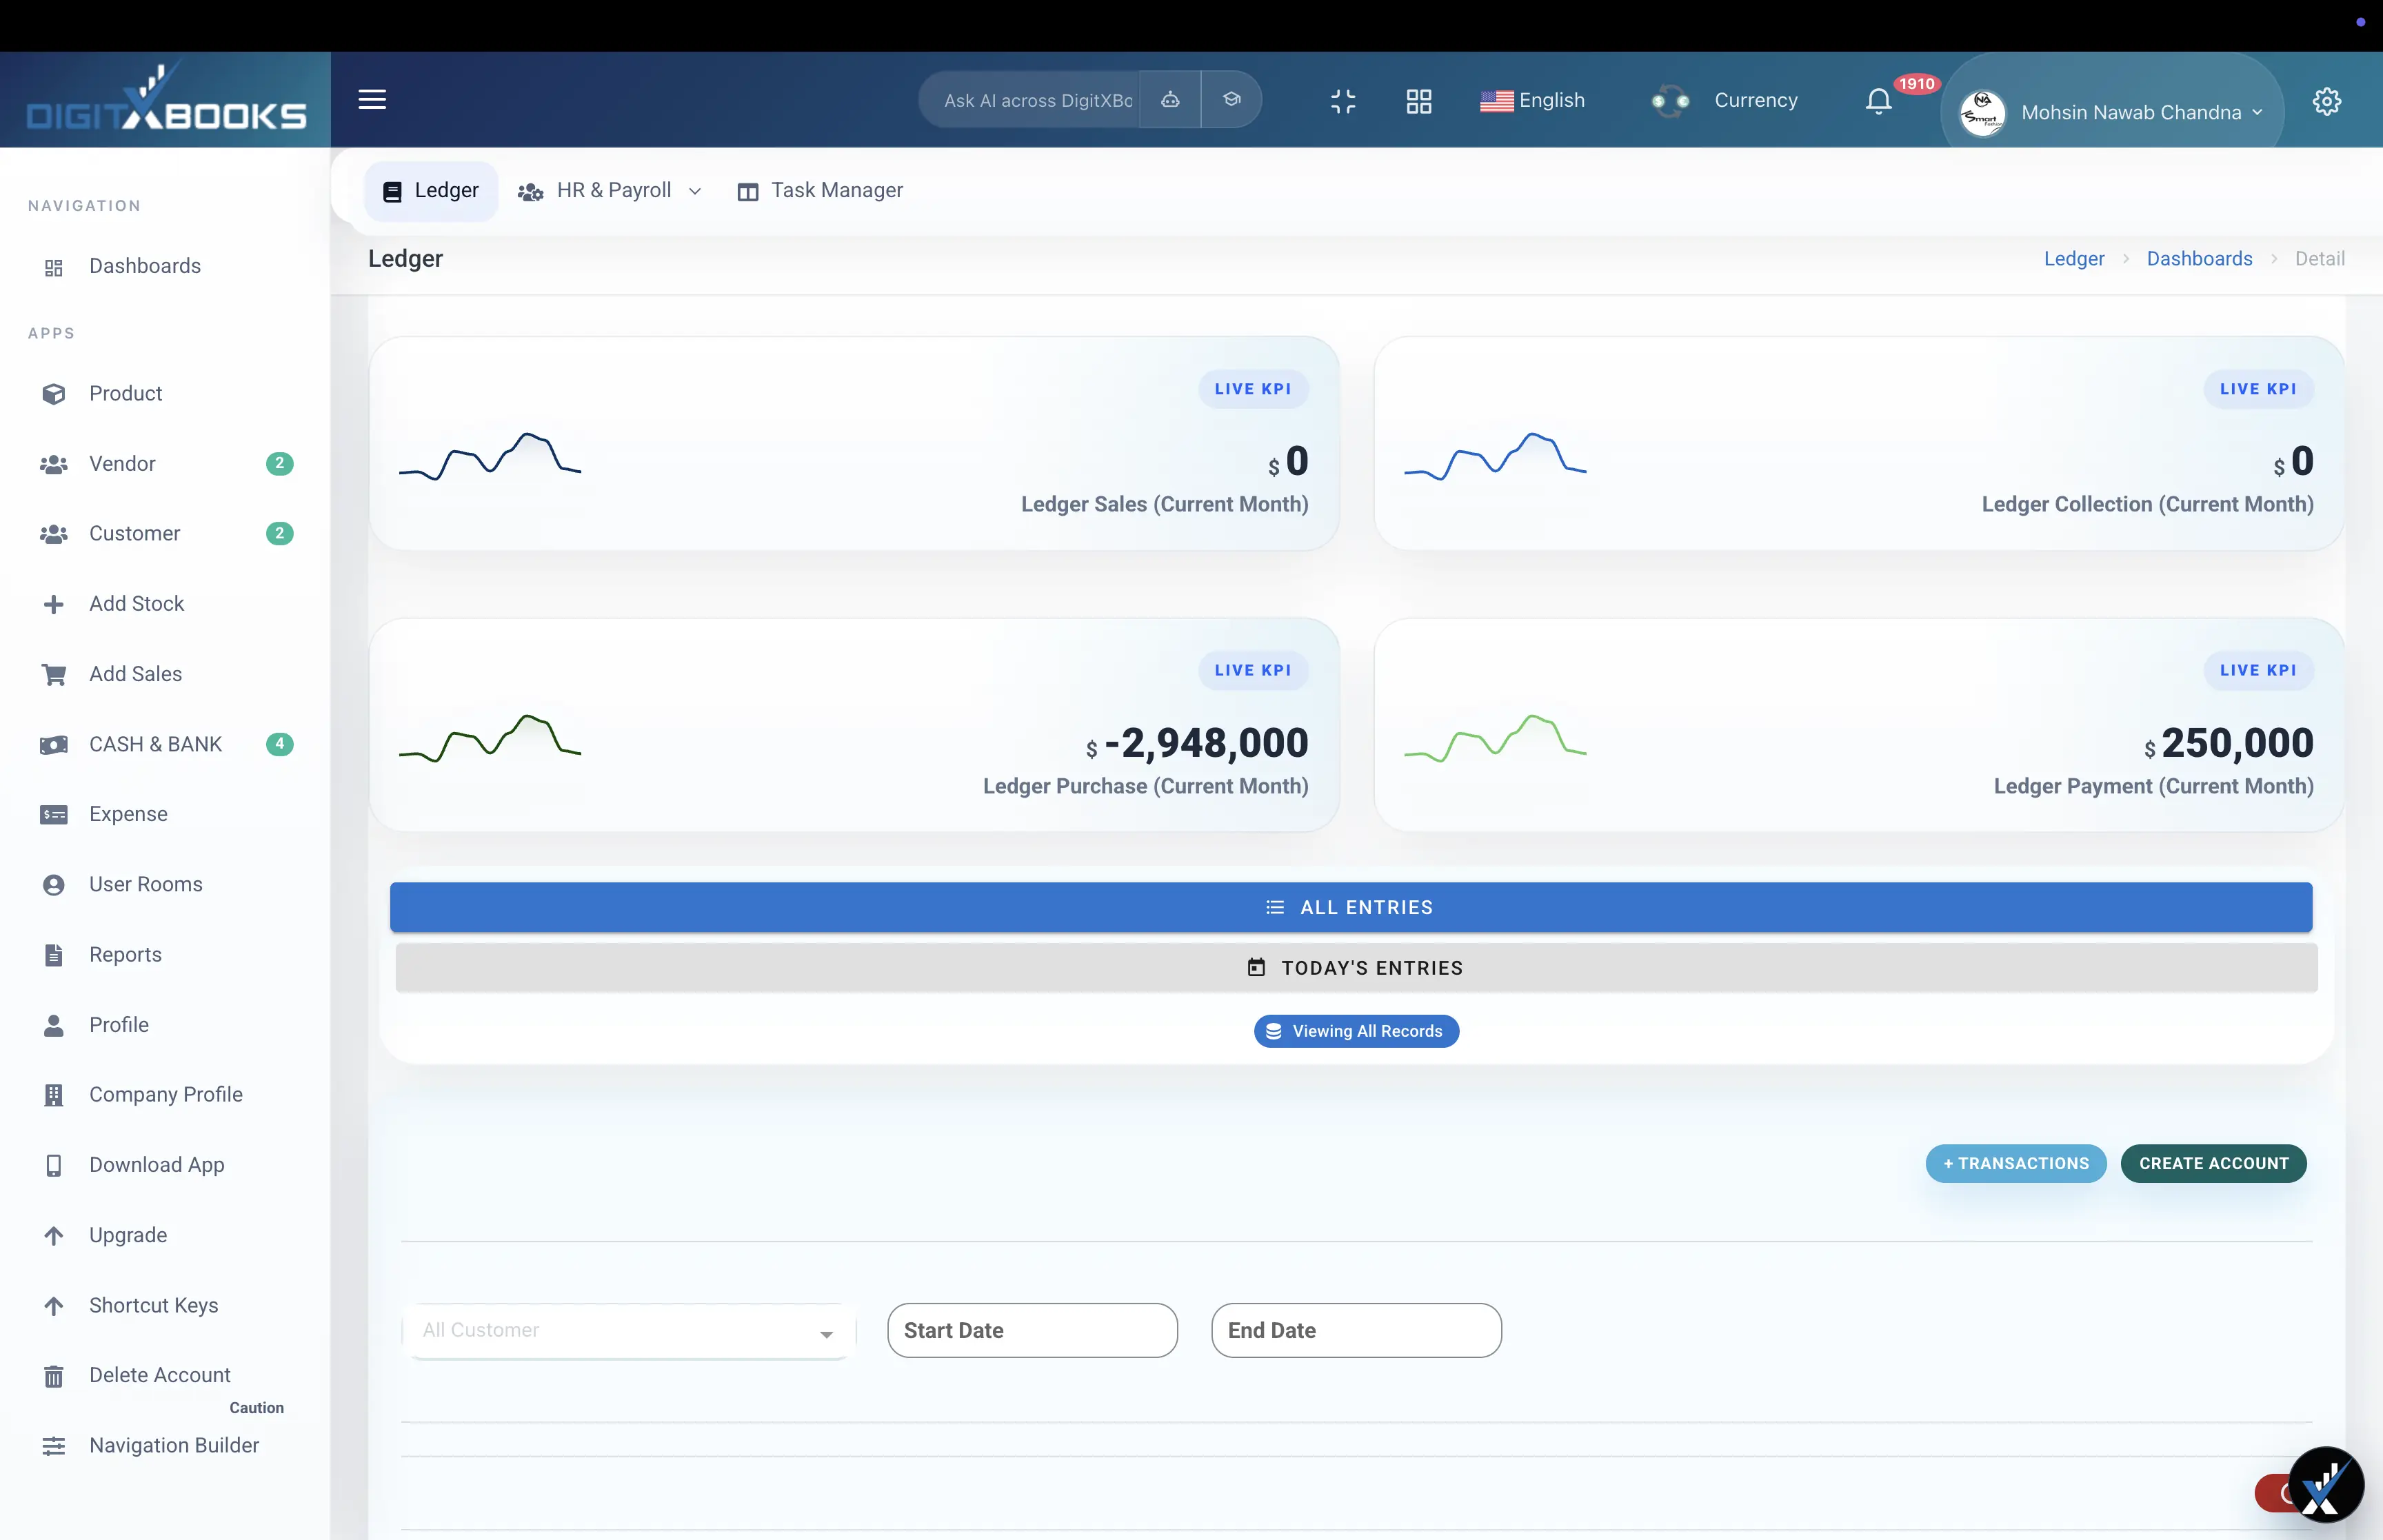
حسابات القبض مال ربحته على الورق ولم يصل البنك بعد. إدارتها ليست تذكيراً عاماً: هي معرفة أي فاتورة تأخرت ومنذ متى وضد أي تحصيل صُفّيت. تقرير الأعمار يحوّل تلك القائمة إلى قرار.
لماذا يجب أن يصفّي التحصيل فاتورة
وضع كل الإيراد في «مبيعات» وكل تحصيل في «بنك» يترك العميل بلا رصيد نافع. عندما يُطبَّق التحصيل على فاتورة يتحدّث الأعمار وحده. وإلا أعدت بناء الديون كل جمعة.
- كل تحصيل ضد فاتورة أو أكثر
- إشعارات الدائن ضد الفاتورة الأصلية
- رصيد العميل مجموع المفتوح
اقرأ الأعمار حقاً
0–30 و31–60 و61–90 وأكثر من 90 ليست زينة. المال فوق 90 غالباً ما لن تحصّله، فتعامل معه كذلك: أوقف البيع الآجل أو خصّص.
- اعمل أولاً ما فات استحقاقه لتوّه
- توقف عن التوريد لمن يعيش في +90
- راجع شروط الدفع لا نبرة الرسالة فقط
الائتمان سياسة لا مجاملة
حد ائتمان وأجل مكتوب يجنّبان حديثاً محرجاً لاحقاً. البرنامج لا يغني عن السياسة؛ يجعلها مرئية.
- حد لكل عميل
- الأجل على الفاتورة لا في دردشة
- تقرير أسبوعي لا ربع سنوي
الاسئلة
ما تقرير الأعمار؟
جدول يقسم الفواتير المفتوحة حسب القِدم. الطريقة الصادقة لرؤية من يدين لك ومنذ متى.
هل أسجّل تحصيلاً بلا فواتير؟
تستطيع، وتفقد الخيط. التحصيل بلا فاتورة لا يبني أعماراً ولا رصيد عميل.